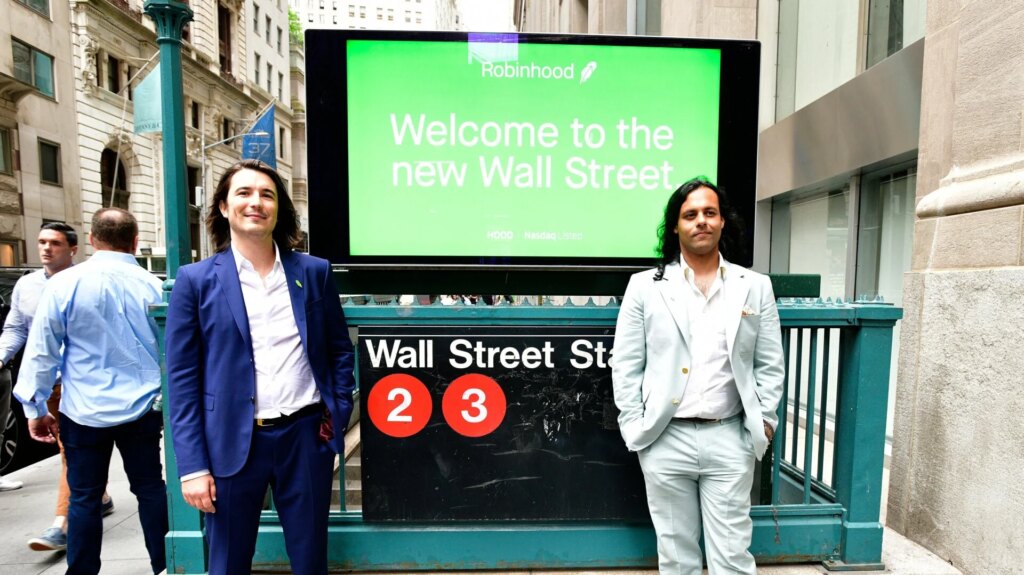
Robinhood et AMC ont tous deux été des figures centrales de la célèbre frénésie des actions-mèmes en 2021. Cinq ans plus tard, ils se retrouvent de part et d’autre d’un combat bien différent concernant la possibilité pour Robinhood de créer et de vendre des produits financiers fondés sur la blockchain, liés à des entreprises cotées en bourse, sans l’accord de ces dernières.
Le PDG d’AMC, Adam Aron, affirme que cette pratique pourrait enfreindre les lois sur les valeurs mobilières et nuire à la capacité de son entreprise à lever des capitaux, tandis que Robinhood assure connaître les règles et n’a aucune intention d’y mettre fin.
Robinhood a passé l’année écoulée à approfondir la tokenisation. Ses jetons d’actions originaux ont été lancés pour les clients européens éligibles en 2025, et l’entreprise a également déployé le réseau principal de sa propre chaîne Robinhood en juillet. Le nouveau système a été conçu spécifiquement autour d’actifs réels tokenisés, avec plus de 190 jetons d’actions Robinhood rattachés à des entreprises américaines et à des ETF disponibles pour des investisseurs éligibles dans plus de 120 pays. Les jetons peuvent être échangés 24 heures sur 24 et 7 jours sur 7 et être utilisés dans des applications de finance décentralisée (DeFi).
Robinhood affirme que ses jetons d’actions sont des titres de dette tokenisés émis par Robinhood Assets (Jersey) Limited, et non des actions émises par les sociétés auxquelles les tickers font référence. Ils offrent une exposition économique à l’action sous-jacente mais ne confèrent pas aux détenteurs des droits juridiques ou bénéficiaires dans la société, y compris le droit de vote.
AMC Demande à Robinhood de Cesser et de S’abstenir
Le PDG d’AMC, Adam Aron, était furieux d’apprendre que l’action de son entreprise faisait partie des actifs en cours de tokenisation.
« Je trouve cette pratique détestable, outrageante, répugnante, détestable, inexcusablement vile », a-t-il écrit sur X. Il a indiqué qu’AMC n’avait « aucun lien avec cela du tout » et ne l’approuvait pas, ajoutant que l’entreprise ferait immédiatement appel à des conseils juridiques externes en valeurs mobilières pour enquêter. Le post X d’Aron :
What’s the concern?
— Vlad Tenev (@vladtenev) September 4, 2026
Lorsque le PDG de Robinhood, Vlad Tenev, a demandé à Aron : « Quel est le souci ? », Aron a répondu que la liste des problèmes potentiels était « presque existentielle ». Il s’est interrogé sur la façon dont une société américaine pourrait établir une opération dans l’île de Jersey, à environ 4 800 kilomètres de là, et commercialiser un titre qui semble représenter AMC sans se conformer aux lois américaines sur les valeurs mobilières. Aron a également soutenu que la structure pourrait entraver la capacité d’AMC à lever des capitaux et pourrait créer des questions autour des droits des actionnaires. Il a décrit le marché qui en résulte comme un « marché quasi-faux » qui pourrait encore miner la confiance du public dans les marchés financiers.
Il a appelé Robinhood à « CESSER ET S’ABSTENIR » de négocier les jetons AMC et a déclaré que les avocats spécialisés en valeurs mobilières d’AMC avaient été priés de déterminer si l’entreprise pouvait obliger Robinhood à mettre fin à ces activités.
Le directeur juridique de Robinhood, Dan Gallagher, a répliqué : « Nous maîtrisons un peu les lois sur les valeurs mobilières américaines et nous ne ‘CESSERONS PAS’. Envoyez vos avocats et nous les instruirons. »
Ce n’est pas la première fois qu’une entreprise s’oppose à ce que Robinhood mette son nom sur un token. En 2025, Robinhood a proposé à des clients européens des tokens promotionnels « OpenAI » et SpaceX. OpenAI a rapidement désavoué l’offre.
« Ces ‘OpenAI tokens’ ne constituent pas des actions OpenAI », écrivait le compte d’OpenAI sur leur salle de rédaction. « Nous n’avons pas de partenariat avec Robinhood, nous n’avons pas été impliqués dans cela et nous ne l’approuvons pas. » OpenAI a également précisé que tout transfert de ses actions nécessitait l’accord de l’entreprise, qu’elle n’avait pas donné.
La Fusion entre les TradFi et la Crypto
Le combat autour d’AMC arrive à un moment où la tokenisation est devenue l’un des récits favoris de la crypto. Selon les partisans, émettre des tokens liés à des actions, des obligations, des dollars et d’autres actifs réels sur une blockchain permet de les échanger en continu, de les déplacer entre portefeuilles, de les utiliser comme garantie et de rendre les marchés financiers accessibles à des personnes qui n’y ont pas facilement accès via le système traditionnel.
Robinhood vend explicitement cette vision, tout comme d’autres grandes bourses et institutions financières. La Bourse de New York, par exemple, a proposé une plateforme basée sur la blockchain pour un trading 24/7 et un règlement plus rapide.
Cependant, plus la tokenisation ressemble à la finance traditionnelle, plus les questions se multiplient sur ce qui se passe réellement ici.
Une part croissante de l’industrie implique désormais des entreprises centralisées émettant des jetons qui représentent des droits sur des actifs traditionnels. La technologie peut faciliter le déplacement et la programmation de ces actifs, mais elle peut aussi équivaloir à reconstruire le système financier existant sur une infrastructure blockchain tout en laissant les points de contrôle importants entre les mains à peu près les mêmes. Cette tension est devenue un thème récurrent dans la crypto, alors que les stablecoins, les blockchains d’entreprises, les valeurs mobilières tokenisées et d’autres produits sous contrôle central ont gagné en importance.
Ces initiatives semblent logiques du point de vue des institutions financières, mais elles restent difficiles à concilier avec la méfiance originelle de la crypto envers les intermédiaires financiers.
Alors, Qui a raison ?
Le débat juridique entre AMC et Robinhood est bien plus ambigu que ne le laissent penser les élucubrations des deux camps.
En janvier, le personnel de la SEC a explicitement reconnu que des valeurs mobilières peuvent être tokenisées par des tiers non affiliés aux sociétés émettrices. Mais Aron a un point légitime sur ce que les investisseurs possèdent réellement et sur ce qui se passe lorsqu’un produit affichant le symbole “AMC” se négocie comme AMC sans transférer la propriété d’AMC. Le PDG de Securitize, Carlos Domingo, lui a donné raison, déclarant qu’il ne souhaiterait pas que des dérivés offshore des actions de sa société soient négociés partout et pointant du doigt un token lié à AMC qui, selon lui, s’était négocié à environ 60 fois le cours de l’action. « La tokenisation était destinée à améliorer les marchés, pas à les dégrader », a écrit Domingo.
Mis à part les éventuels enjeux juridiques, Omid Malekan, professeur associé adjoint à la Columbia Business School, a avancé un argument en faveur de la tokenisation des actions qui pourrait l’emporter à long terme, notant que les entreprises qui adoptent une « tokenisation totale » pourraient finir par disposer du coût du capital le plus bas. Malekan a également souligné que les régulateurs qui autorisent davantage de titres au porteur pourraient attirer des entreprises recherchant un financement moins cher. Il a aussi évoqué un phénomène quelque peu similaire qui se produit déjà avec la promotion par le Trésor américain des stablecoins rattachés au dollar, vus comme un moyen d’augmenter la demande pour la dette américaine.
If you buy an AMC token on @RobinhoodApp you don’t own AMC.
Then what do you own?
Proof of Compliance, No. 01 pic.twitter.com/Da1TIwaYuC
— Criptolawyer (@criptolawyer) September 4, 2026
Sur X, l’avocate spécialisée en conformité dans la crypto, Ana Ojeda, a souligné que l’achat d’un Stock Token AMC ne fait pas de l’acheteur un actionnaire d’AMC. L’acheteur détient une promesse émise par l’émetteur jerseyien, et non l’action AMC elle-même. Comme elle l’exprimait dans son analyse, « Si ce que vous avez acheté est une promesse, le mettre sur une blockchain ne le transforme pas en action. »
Le point plus large d’Ojeda est que Robinhood n’aurait peut-être pas nécessairement besoin de l’autorisation d’AMC pour créer un dérivé lié au prix d’AMC, mais qualifier ce produit de « stock token » n’accorde pas aux acheteurs les droits des actionnaires d’AMC et pourrait créer une confusion quant à ce qu’ils possèdent réellement. « Une fois qu’un token vit sur une blockchain, il devient très difficile de l’empêcher d’atteindre des personnes qui n’étaient pas destinées à l’acheter », a ajouté Ojeda.