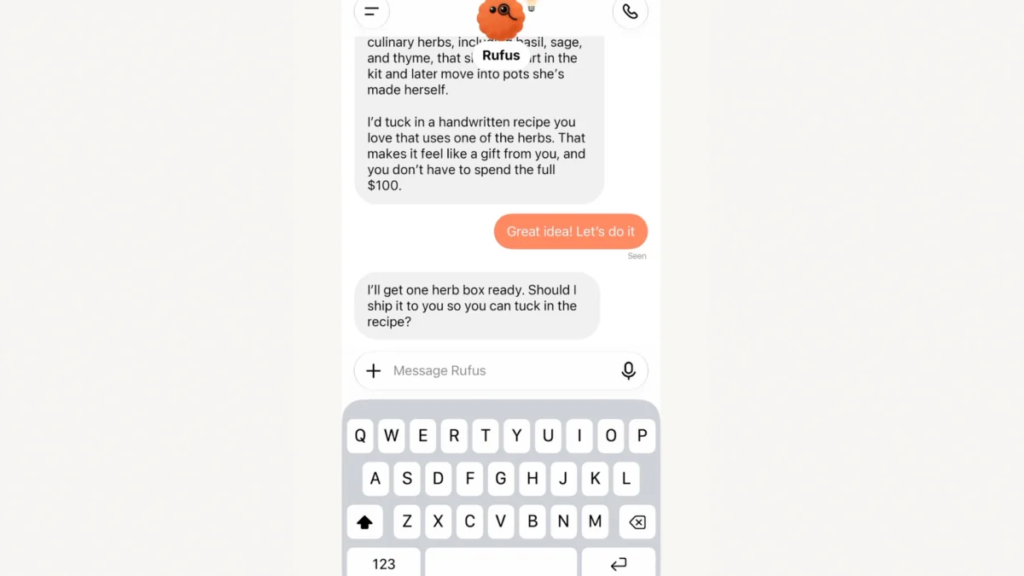
ChatGPT veut votre carte de crédit. Vendredi, OpenAI a annoncé ChatGPT Wallet, une nouvelle fonctionnalité qui permettra aux « dots », les agents d’IA de l’entreprise, d’effectuer des achats pour le compte d’un utilisateur — ce qui n’enthousiasme ni les entreprises ni les consommateurs.
Selon OpenAI, ChatGPT Wallet a été conçu en partenariat avec American Express, Mastercard et Visa et établira « une nouvelle référence » pour des paiements sécurisés réalisés par des agents. La fonctionnalité permettra aux utilisateurs d’ajouter une carte à leur portefeuille, donnant à leur agent la possibilité d’effectuer des achats en leur nom sans qu’ils aient à ressaisir les détails de paiement.
Les utilisateurs devront toutefois approuver chaque achat, notamment en passant en revue chaque article et en s’assurant que la bonne carte a été choisie, puis passeront une vérification de sécurité, telle que Face ID ou une empreinte digitale, pour autoriser le paiement. Une fois autorisée, le réseau de paiement crée un jeton qui permet à la transaction de se dérouler sans que les détails exacts de la carte ne soient partagés avec l’entreprise ou l’agent. OpenAI précise aussi que les utilisateurs conserveront les récompenses et protections associées à leur carte.
Si cela vous semble être à peu près le même que les autres méthodes de paiement numériques, eh bien… vous n’avez pas tort. La tokenisation est la norme aujourd’hui pour les outils de paiement numériques comme Apple Wallet ou Google Wallet. Et ces services permettent aussi d’obtenir des récompenses et de conserver les protections associées à la carte (ce qui, pourquoi pas ? Vous utilisez littéralement la carte). Donc ce ne sont pas vraiment des arguments de vente supplémentaires, mais plutôt le fonctionnement même des portefeuilles numériques.
La partie vraiment nouvelle, semble-t-il, reste à venir. Selon OpenAI, le plan vise à ce que les utilisateurs « puissent déléguer entièrement les achats à leur agent en fixant des paramètres clairs — tels que des plafonds de dépenses, des catégories d’achats ou des périodes — et pré-approuver ces achats avec des protections renforcées qui s’appuient sur les garanties actuelles, y compris des vérifications biométriques et des enregistrements clairs des autorisations ».
Et même si les agents n’auront pas accès au numéro réel de votre carte de crédit, OpenAI continuera toutefois à collecter beaucoup d’informations sur vos habitudes de dépense. Selon l’avis de confidentialité de l’entreprise, Wallet enregistrera des historiques détaillés des achats, y compris les marchands, les articles, les prix et les informations d’expédition. OpenAI dit qu’il ne vendra pas ces informations ni ne les partagera à des fins de publicité ciblée, mais cela offrira à coup sûr une nouvelle fenêtre sur ce que ses utilisateurs achètent.
La question est de savoir si quelqu’un est particulièrement enthousiaste à l’idée de confier sa carte à un agent IA. Il semble que non. Au cours des dernières semaines, plusieurs entreprises ont révélé qu’elles recevaient presque aucune commande via des agents IA. Uber a indiqué que seulement quatre trajets et 500 commandes Uber Eats ont été passés par des agents durant la dernière semaine d’octobre, sur environ 320 millions de trajets et livraisons. Le PDG de DoorDash a déclaré avoir reçu « peut-être quelques centaines de commandes au total » provenant des assistants IA. Airbnb a signalé avoir reçu un nombre « très faible » de réservations via les services IA.
Une enquête de l’American Bankers Association publiée le mois dernier a révélé que 77 % des personnes interrogées s’inquiétaient de donner à un agent IA ou à un outil la permission d’effectuer des paiements ou des transactions financières en leur nom, et 61 % ont déclaré qu’ils seraient peu enclins à laisser un agent IA gérer de manière autonome le solde de leur compte bancaire au cours des 12 prochains mois.
ChatGPT Wallet est pour l’instant déployé auprès d’un nombre restreint d’utilisateurs ChatGPT Pro aux États‑Unis, qui paient déjà au moins 100 dollars par mois pour le service et sont probablement plus enclins à adopter la fonctionnalité. Il semble qu’il faudra instaurer beaucoup plus de confiance avant qu’elle ne gagne en traction en dehors de ce public.