Cela commence généralement par un courrier qui n’a aucun sens, comme une lettre de bienvenue pour une carte de crédit que vous n’avez jamais demandée, ou un avis de l’IRS indiquant que votre déclaration de revenus a déjà été déposée, par quelqu’un qui n’est pas vous. À ce moment-là, les dégâts sont faits, et les semaines qui suivent s’effacent dans des appels téléphoniques et des formulaires. Des Américains ont signalé à la FTC plus d’un million de cas de vol d’identité en 2024, une année où les consommateurs ont aussi signalé avoir perdu 12,5 milliards de dollars à cause de la fraude.
La plupart des guides répondent à cela par une liste de vingt conseils, tous présentés comme également importants, ce qui a tendance à laisser les gens n’en faire aucun. Nous préférerions vous dire ce qu’il faut faire en premier, puis ce qu’il faut ajouter, afin qu’une heure passée sur ce sujet change réellement quelque chose.
Table des matières
Commencez ici : Verrouillez votre crédit
Si vous ne faites qu’une seule chose après avoir lu ceci, verrouillez votre crédit. La plupart des cas de vol d’identité qui coûtent de l’argent réel impliquent quelqu’un qui ouvre un nouveau compte à votre nom, que ce soit une carte de crédit, un prêt ou un contrat téléphonique, et chacun de ces prêteurs vérifie d’abord votre fichier de crédit. Un verrouillage bloque ce fichier afin que la vérification échoue et que la demande n’aille nulle part.
Il faut le faire séparément auprès de chacun des trois bureaux, Equifax, Experian et TransUnion, sur leurs sites web ou leurs applications. Cela a été gratuit par loi fédérale depuis 2018, cela n’abaisse pas votre score de crédit, et cela n’affecte pas les cartes et les prêts que vous avez déjà. Lorsque vous devez demander du crédit vous-même, vous levez le blocage en ligne pour un jour ou deux et le remettez ensuite, ce qui est une petite contrainte pour une grande tranquillité.
On demande souvent si une alerte de fraude ferait le même travail. Elle est plus légère : une alerte de fraude demande aux prêteurs de vérifier votre identité avant d’approuver quoi que ce soit, elle dure un an, et en la plaçant chez un bureau suffit puisque ce bureau informe les deux autres. Cela a du sens juste après une alerte, par exemple lorsque vous apprenez que vos données ont été exposées dans une fuite, mais le verrouillage est le paramètre que nous laisserions en place en permanence.
Les enfants méritent une mention ici, car le vol d’identité chez les mineurs peut passer inaperçu pendant des années, jusqu’à ce que la première demande de prêt étudiant soit refusée. Les parents peuvent verrouiller le fichier de crédit de l’enfant directement auprès de chaque bureau, même si l’enfant n’a pas encore de fichier, et cela ne coûte rien.
Sécurisez votre courriel et votre numéro de téléphone
Une fois votre crédit verrouillé, la prochaine cible est vos comptes, et celui qui compte le plus est votre courriel. Quiconque le contrôle peut réinitialiser le mot de passe de votre banque, de votre compte Amazon et presque tout le reste, il mérite donc le mot de passe le plus solide que vous possédez et une authentification à deux facteurs.
Cce deuxième facteur fonctionne mieux via une application d’authentification ou une clé de sécurité. Les codes envoyés par SMS sont mieux que rien, mais ils dépendent de votre numéro de téléphone, et les numéros peuvent être volés. Dans un échange SIM, un fraudeur convainc votre opérateur de transférer votre numéro vers une nouvelle carte SIM, et à partir de ce moment chaque code destiné à vous arrive sur son téléphone. La défense est un appel rapide à votre opérateur, ou une visite dans son application, pour mettre en place un PIN de port-out ou un verrouillage du numéro, que les trois grands opérateurs proposent désormais.
Un gestionnaire de mots de passe s’occupe du reste, puisqu’il vous permet d’utiliser un mot de passe long et différent sur chaque site sans avoir à en mémoriser aucun. Cela compte car les atteintes à la sécurité sont constantes, et réutiliser le même mot de passe sur dix sites transforme une fuite en dix. Sur les réseaux Wi-Fi publics, nous éviterions de nous connecter à votre banque, ou alors nous utiliserions un VPN si c’est nécessaire.
Protégez votre numéro de sécurité sociale
Votre numéro de sécurité sociale (SSN) est la clé maîtresse dans le système américain, et l’étape la plus simple est de ne plus transporter la carte. Laissez-le chez vous avec votre passeport, et lorsque un formulaire demande ce numéro, demandez s’il est vraiment nécessaire.
L’IRS dispose d’un outil dont trop peu de personnes sont au courant. Quiconque peut vérifier son identité en ligne peut demander un PIN de protection d’identité, un code à six chiffres qui change chaque année et doit figurer sur votre déclaration. Sans lui, une déclaration déposée en votre nom est rejetée, ce qui ferme l’une des fraudes les plus courantes pendant la saison fiscale.
Voici une astuce connexe que la plupart des guides omettent. Les fraudeurs créent parfois des comptes en ligne à l’IRS ou à la Social Security Administration au nom de quelqu’un d’autre, puis les utilisent pour rediriger les remboursements ou les prestations. Si vous créez vos propres comptes d’abord, sur IRS.gov et SSA.gov, cette porte est fermée, et vous pouvez voir vos dossiers quand vous le souhaitez.
Deux étapes mineures complètent le travail. Vous pouvez placer un verrouillage de sécurité gratuit chez ChexSystems, l’agence que les banques consultent lorsqu’une personne ouvre un compte courant, car un verrouillage du crédit ne couvre pas cela. Et vous pouvez stopper les offres de cartes de crédit présélectionnées, qui sont un cadeau pour quiconque parcourt votre courrier, sur OptOutPrescreen.com, le site officiel géré par les bureaux de crédit.
Les habitudes hors ligne qui comptent encore
Une part surprenante du vol d’identité commence encore sur papier. Les relevés bancaires, les factures médicales et ces offres présélectionnées portent votre nom, votre adresse et parfois des numéros de compte, ils appartiennent donc à un destructeur et non au recyclage. Si votre boîte aux lettres ne se verrouille pas, le service Informed Delivery gratuit de la Poste vous montre chaque matin ce qui est dû arriver, afin que vous remarquiez si quelque chose manque.
Le téléphone est l’autre point faible. Les banques, l’IRS et Medicare ne téléphonent pas pour demander votre numéro de sécurité sociale ou un code qu’ils viennent de vous envoyer par texto, donc un appelant qui le fait n’est pas celui qu’il prétend être. Le réflexe le plus sûr est de raccrocher et de rappeler au numéro imprimé sur votre carte ou sur le site officiel.
Surveillez ce qui se passe
La prévention réduit le risque, et la surveillance capte ce qui passe. La partie gratuite est généreuse : vous pouvez télécharger vos rapports de crédit auprès des trois bureaux chaque semaine sur AnnualCreditReport.com, le site officiel, et un coup d’œil tous les quelques mois suffit pour repérer un compte que vous ne reconnaissez pas. Activer les alertes de transactions dans vos applications bancaires et de carte fait le même travail en temps réel, car vous êtes informé d’un achat dès qu’il se produit.
Les services payants de protection contre le vol d’identité ajoutent une surveillance du crédit et du dark web, et surtout une assurance et une aide à la récupération. Ils ne préviennent pas le vol, et un verrouillage fait plus pour la prévention que l’un ou l’autre, mais l’aide à la récupération a une vraie valeur lorsque le nettoyage peut prendre des mois.
Le rôle des courtiers de données
Une question que la plupart des guides sur le vol d’identité ne posent pas concerne l’endroit où les fraudeurs trouvent les détails dont ils ont besoin au départ. Les atteintes à la sécurité en sont une source. Les courtiers de données en sont une autre, et une source bien plus pratique, car ils vendent des profils qui contiennent exactement ce qu’un voleur utilise pour répondre à des questions de sécurité ou rédiger un email de phishing crédible : votre date de naissance, toutes les adresses que vous avez eues, vos numéros de téléphone et les noms de vos proches.
Certains de ces courtiers sont des sites de recherche de personnes que n’importe qui peut consulter. D’autres sont des courtiers qui échangent des informations sur le crédit, le revenu et les finances, et que vous ne pouvez même pas rechercher. Vous pouvez leur envoyer vous-même une demande de suppression, ce qui est gratuit et prend environ dix minutes par courtier, et notre guide pour retirer vos informations personnelles d’internet explique comment faire. La difficulté est qu’il y en a des centaines, et qu’ils réintroduisent vos détails après quelques mois.
Ciy est la partie que nous confierions à un service de suppression, et celui que nous recommandons, en tête de notre classement des meilleurs services de suppression de données, est Incogni. Vous entrez votre nom et votre adresse, ajoutez jusqu’à trois adresses e-mail, adresses domiciliaires et numéros de téléphone, et signez un formulaire d’autorisation, puis il envoie des demandes de suppression à plus de 420 courtiers de données, sites de recherche de personnes et bases de données privées.
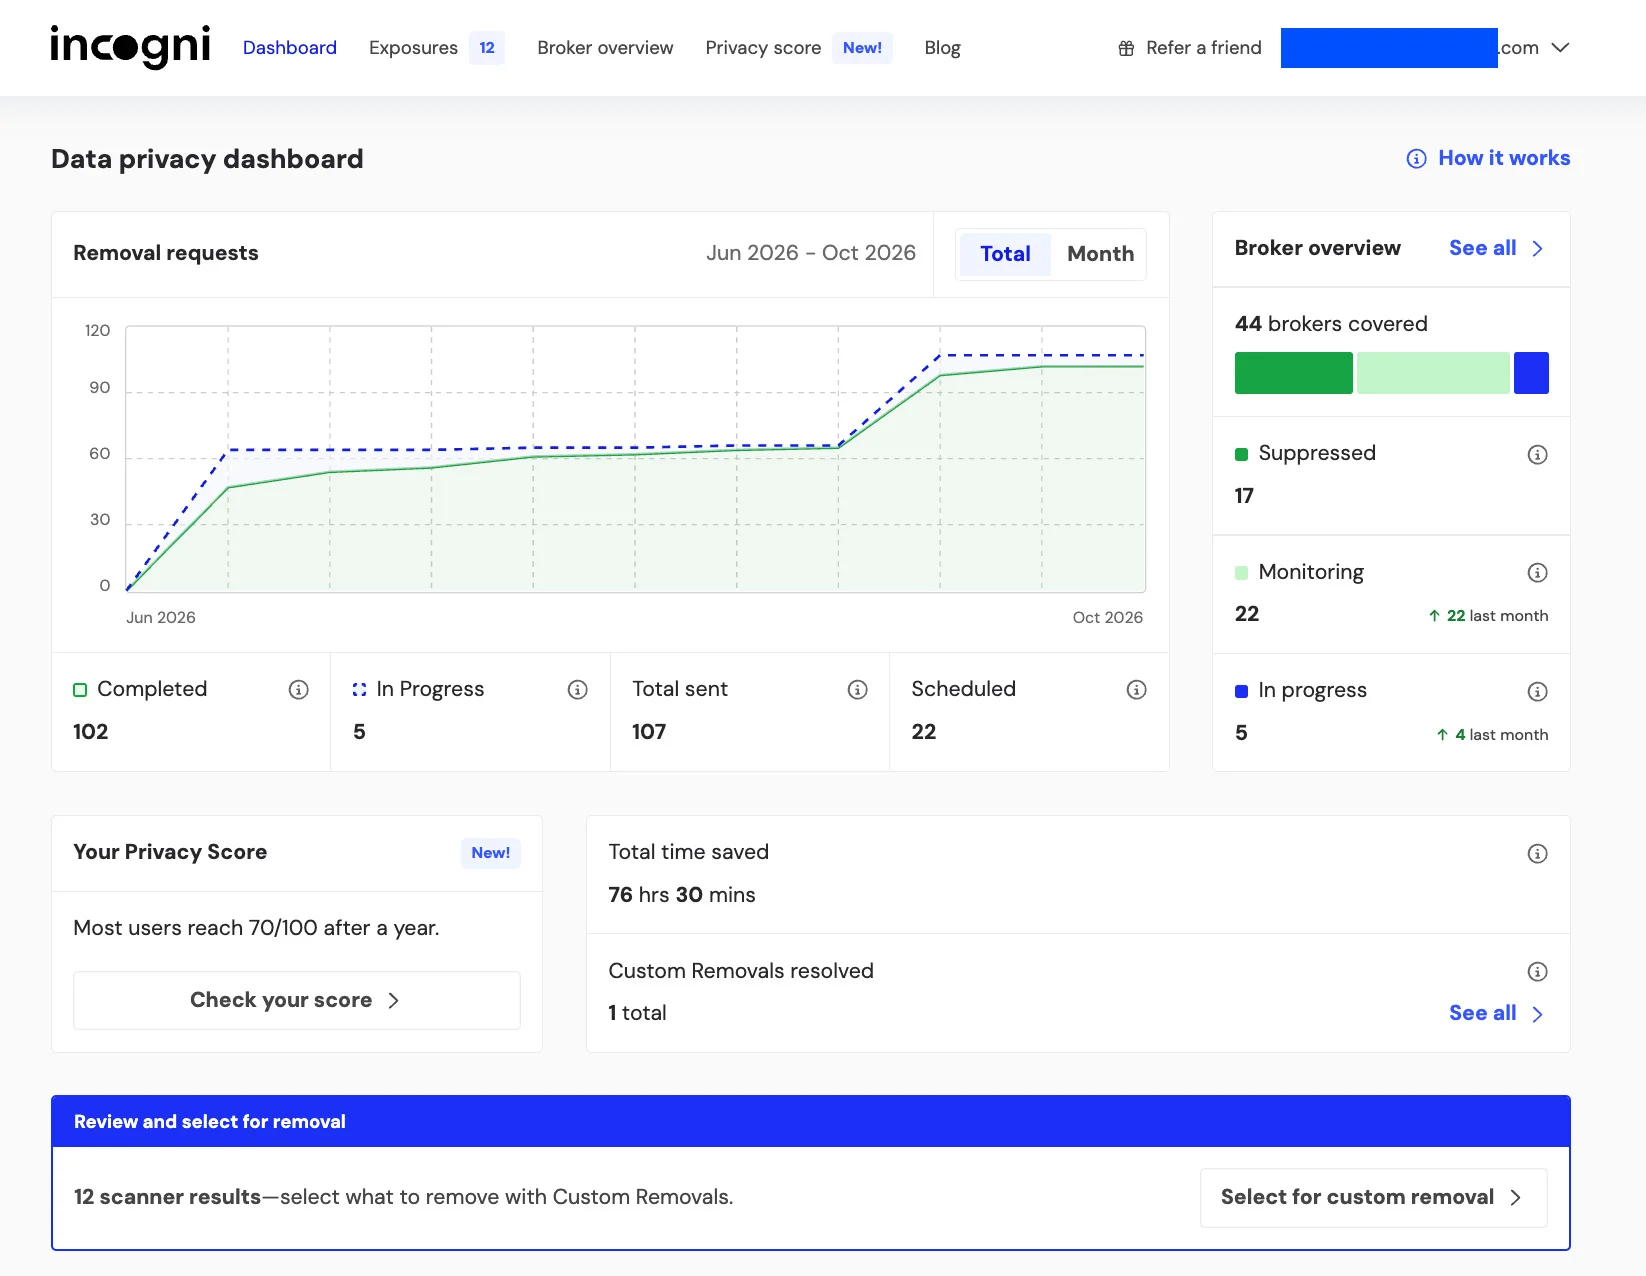
Nous l’avons utilisé sur notre propre profil pendant presque quatre mois. Pendant ce temps, il a envoyé 107 demandes à 44 courtiers, en a clôturé 102 et nous a inscrits sur 17 listes de suppression, ce qui signifie que ces courtiers ne devraient pas reconstruire le fichier. Le plan Unlimited comprend aussi un analyseur d’exposition qui cherche vos détails sur d’autres sites, des suppressions personnalisées pour les pages qu’il trouve, et un score de confidentialité mis à jour tous les 30 jours. Le nôtre était de 54 sur 100, avec cinq sites affichant encore une adresse domiciliaire, donc le travail n’était clairement pas terminé (jetez un œil à notre revue Incogni 2026 ici).
Le plan Standard coûte 95,88 USD par an, ou 7,99 USD par mois, l’Unlimited coûte 179,88 USD par an, et chaque plan bénéficie d’une garantie de remboursement de 30 jours.
Pour les résidents américains qui veulent une surveillance et une récupération dans le même abonnement, Incogni propose aussi un plan appelé Protect, à 248,88 USD par an, ou 20,74 USD par mois. Il comprend tout ce qui est dans Unlimited, plus une protection d’identité via son partenaire Coveron : surveillance du crédit avec alertes, surveillance du dark web pour votre courriel, votre numéro de sécurité sociale, votre téléphone et vos numéros de carte, et un gestionnaire de cas qui prend en charge la restauration si votre identité est volée. Il offre également jusqu’à 1 million de dollars d’assurance contre le vol d’identité, sauf pour les résidents de New York et de Washington, et jusqu’à 10 000 dollars pour les pertes liées aux arnaques en ligne.
Si votre identité a déjà été volée
La rapidité compte plus que la perfection ici. Commencez par verrouiller votre crédit auprès des trois bureaux, ou du moins placer une alerte de fraude, afin que le voleur ne puisse pas ouvrir quoi que ce soit d’autre pendant que vous organisez les choses. Puis, notez ce que vous savez : quels comptes, quelles dates, quelles lettres ou quels appels vous ont alerté.
La prochaine étape est IdentityTheft.gov, le site de la FTC, où vous signalez ce qui s’est passé et obtenez un plan de récupération personnalisé, ainsi que des lettres pré-remplies pour les entreprises concernées. Contactez ces entreprises directement pour fermer les comptes frauduleux, changez les mots de passe sur tout ce qui pourrait être exposé, et déposez une plainte auprès de la police si un créancier en fait la demande.
L’ordre à suivre
Si vous disposez d’une heure cette semaine, verrouillez votre crédit auprès des trois bureaux, puis sécurisez votre courriel avec une application d’authentification et demandez à votre opérateur un verrouillage de numéro. Le week-end prochain, demandez votre PIN de protection d’identité de l’IRS, créez vos comptes de l’IRS et de la sécurité sociale, et refusez les offres présélectionnées.
Après cela, il s’agit de réduire ce qui existe sur vous et de surveiller tout ce qui semble étrange. Les rapports de crédit gratuits et les alertes bancaires prennent soin de la surveillance. Pour les courtiers de données, vous pouvez envoyer les demandes vous-même ou laisser Incogni le faire selon un planning, et si vous voulez une assurance et une aide à la récupération au même endroit, Protect couvre cela aussi.
FAQ
Quelle est la façon unique la plus efficace de prévenir le vol d’identité ?
Verrouiller votre crédit auprès d’Equifax, Experian et TransUnion. C’est gratuit, cela n’affecte pas votre score de crédit, et cela empêche quiconque d’ouvrir un nouveau compte de crédit à votre nom tant que vous ne lèvez pas le verrouillage vous-même.
Faut-il bloquer son crédit ou mettre une alerte de fraude ?
Un verrouillage est plus fort, car il bloque le nouveau crédit directement, alors qu’une alerte de fraude n’invite les prêteurs à vérifier votre identité qu’avant d’approuver une demande. Une alerte de fraude peut avoir du sens juste après une frayeur, mais le verrouillage est le paramètre idéal à long terme.
Comment protéger mon identité en ligne ?
Utilisez un gestionnaire de mots de passe, activez l’authentification à deux facteurs avec une application d’authentification, et protégez d’abord votre compte email, car il peut réinitialiser tout le reste. Demandez à votre opérateur un verrouillage de numéro, et évitez de vous connecter à des comptes sensibles sur un Wi‑Fi public sans VPN.
Comment protéger son identité gratuitement ?
La majeure partie de la protection est gratuite : verrouillages de crédit, alertes de fraude, un PIN de protection d’identité de l’IRS, des rapports de crédit hebdomadaires via AnnualCreditReport.com, des alertes bancaires et des désinscriptions des offres de crédit présélectionnées. Supprimer vos informations des courtiers de données est aussi gratuit si vous envoyez les demandes vous-même.
Que faire si mon identité est volée ?
Verrouillez votre crédit ou placez une alerte de fraude, notez ce qui s’est passé, et signalez-le sur IdentityTheft.gov, qui établit un plan de récupération et les lettres dont vous avez besoin. Contactez les entreprises où la fraude a eu lieu, et déposez une plainte auprès de la police si un créancier le demande.